România, în fața unei schimbări majore de model economic: dependența de industria auto devine o vulnerabilitate
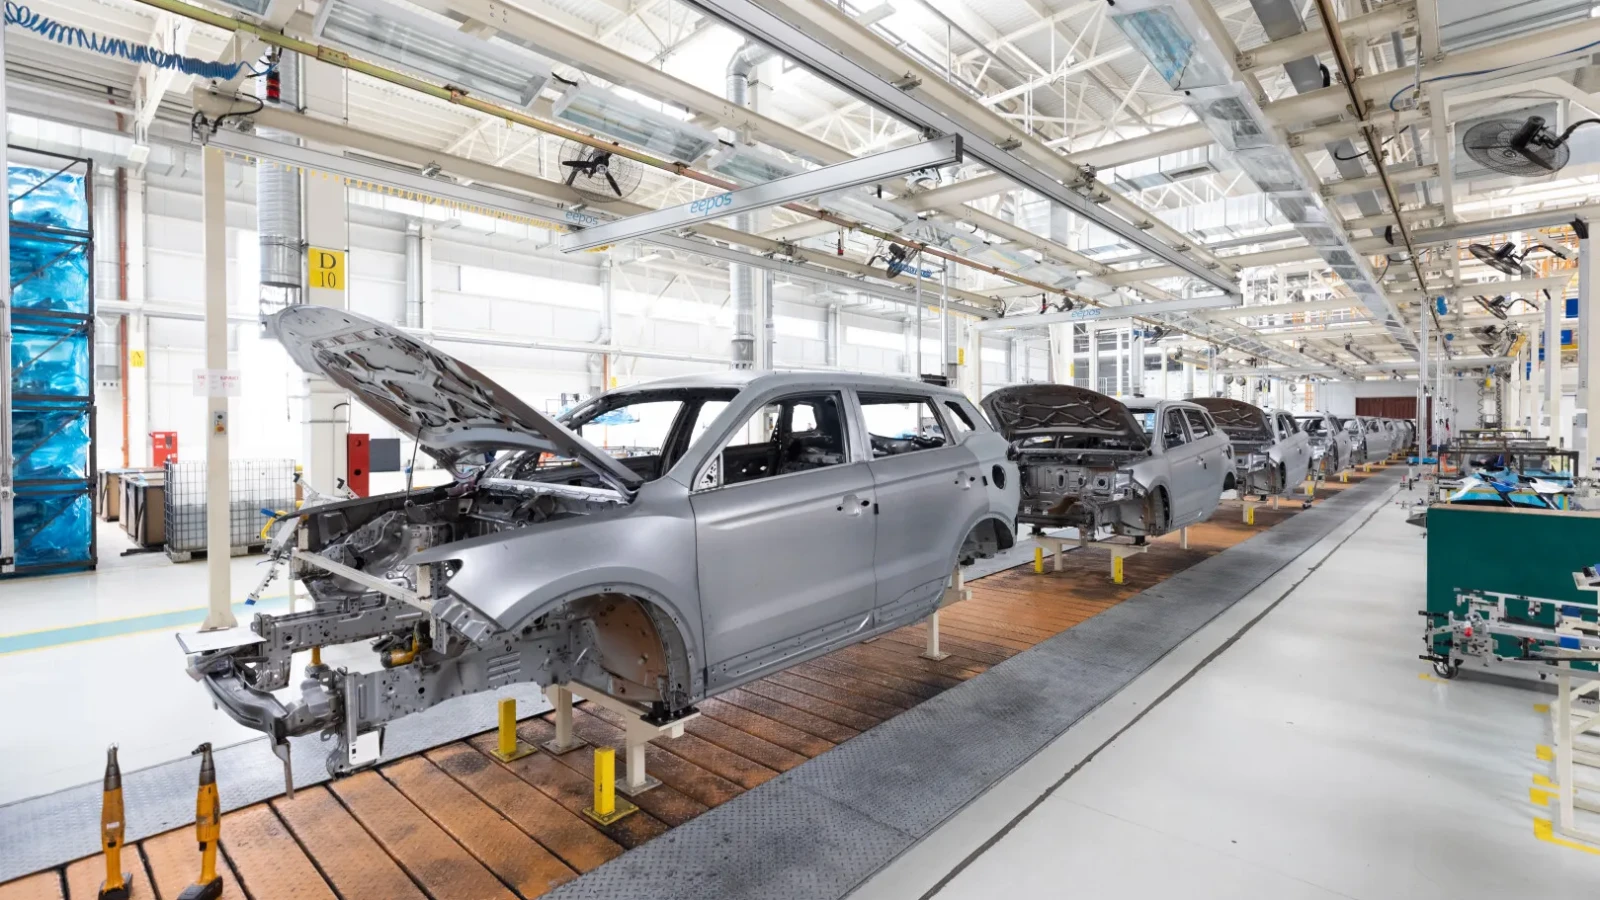
România se numără printre economiile din Europa Centrală și de Est cele mai expuse problemelor industriei auto europene, într-un moment în care modelul de dezvoltare bazat pe producție, investiții străine și costuri salariale mai mici este pus sub o presiune tot mai mare, arată o analiză publicată de Money Review, pe baza informațiilor Reuters.
Potrivit datelor Eurostat citate în analiză, industria auto reprezintă aproximativ 15% din valoarea adăugată a industriei prelucrătoare din România, un nivel similar cu cel din Cehia și Ungaria și semnificativ peste cel din Polonia.
Doar Slovacia are o dependență și mai mare de sectorul auto, unde ponderea ajunge la aproximativ 18%.
Această structură face ca România să fie mai vulnerabilă la slăbirea industriei auto germane, la concurența tot mai puternică din China și la transformarea accelerată a sectorului spre vehicule electrice, baterii, software și tehnologii cu valoare adăugată ridicată.
România, printre țările dependente de industria auto
Analiza pornește de la situația grupului Volkswagen. Filiala MAN Truck & Bus a anunțat în vară investiții de până la 1,2 miliarde de euro în fabrica sa din Cracovia, Polonia, la doar câteva luni după ce grupul german decisese oprirea producției de automobile la Dresda.
Mutarea ilustrează o transformare mai amplă a industriei europene.
După sfârșitul Războiului Rece, economiile din Europa Centrală și de Est au crescut rapid, atrăgând investițiile companiilor occidentale printr-o combinație între salarii mai reduse și o forță de muncă bine pregătită.
Lanțurile industriale germane s-au extins masiv către Polonia, Cehia, Slovacia, Ungaria și România.
În prezent însă, modelul este pus sub presiune.
Oxford Economics estimează pentru Europa Centrală și de Est o creștere economică de aproximativ 2%, față de numai 1% în Germania. Polonia se remarcă printr-un ritm de peste 3%, susținut de consum și de o economie mai diversificată.
Diferența față de România este tocmai gradul de dependență față de industria auto.
În Polonia, sectorul auto reprezintă numai aproximativ 8% din valoarea adăugată manufacturieră. În România, procentul este de circa 15%.
Economiile cu o expunere mai mare față de sectorul auto au fost lovite mai puternic de scăderea exporturilor și se confruntă cu perspective mai dificile pe termen scurt.
Problema este amplificată de situația Germaniei, principalul motor industrial al continentului. Producția industrială germană din iulie era cu aproximativ 14% sub nivelul din 2019.
Modelul bazat pe investiții străine începe să-și arate limitele
O altă vulnerabilitate a Europei Centrale și de Est este dependența ridicată de capitalul și deciziile companiilor străine.
Potrivit datelor OCDE citate de publicație, în 2022 aproximativ jumătate din valoarea adăugată a exporturilor regiunii provenea din străinătate. În economiile dezvoltate, proporția era de numai aproximativ 14%.
Marile companii din regiune sunt în continuare, în mare parte, controlate de investitori străini, iar cheltuielile pentru cercetare și dezvoltare rămân sub cele ale statelor occidentale.
Situația este relevantă inclusiv pentru România, unde o parte importantă a industriei auto și a producției de componente funcționează în cadrul lanțurilor de aprovizionare ale marilor grupuri europene.
Modelul devine însă mai dificil de susținut pe măsură ce salariile cresc.
PIB-ul pe locuitor al mai multor state est-europene se apropie de nivelurile din sudul Europei, ceea ce înseamnă că avantajul costurilor salariale reduse începe să se diminueze.
În același timp, creșterea veniturilor poate deveni o oportunitate: consumul intern și sectorul serviciilor pot prelua o parte mai mare din rolul jucat până acum de exporturile industriale.
Miza pentru România: de la componente auto la tehnologie
Guvernele din regiune încearcă deja să schimbe direcția economiilor, orientând investițiile de la producția clasică de motoare și cutii de viteze către semiconductori, software și producție avansată.
Polonia și Cehia au profitat de inițiativele europene privind semiconductorii, iar autoritățile de la Praga au folosit ajutoare de stat pentru atragerea unor proiecte tehnologice precum fabrica de carbură de siliciu a companiei americane Onsemi.
Pentru România, provocarea este asemănătoare, păstrarea sectorului auto presupune trecerea către produse cu valoare adăugată mai mare, într-un context în care mașinile electrice reduc importanța componentelor mecanice tradiționale.
În caz contrar, economiile care rămân concentrate pe activități de asamblare sau pe componente cu marje mici riscă să piardă investiții pe măsură ce industria auto europeană se reorganizează.
China pune o presiune tot mai mare asupra industriei europene
Exporturile industriale chineze, în special în sectorul vehiculelor electrice, au alimentat discuțiile privind măsurile de protecție comercială ale Uniunii Europene.
În 2024, atunci când Bruxelles-ul a introdus tarife pentru vehiculele electrice pe baterii produse în China, statele est-europene s-au împărțit.
Polonia, Estonia, Letonia, Lituania și Bulgaria au susținut măsura, în timp ce Ungaria, Slovacia și Slovenia s-au alăturat Germaniei și s-au opus.
Divergențele rămân importante în condițiile în care Bruxelles-ul analizează noi măsuri comerciale, inclusiv în privința vehiculelor hibride chinezești.
Țările din Europa Centrală și de Est sunt într-o situație complicată. Ele exportă relativ puține automobile de lux direct în China și ar fi, astfel, mai puțin expuse decât Germania unor represalii comerciale asupra mașinilor.
În schimb, industria lor ar putea fi grav afectată dacă Beijingul ar restricționa exporturile de minerale critice, baterii sau alte componente esențiale.
Regiunea trebuie să aleagă între asamblare și industrie cu valoare adăugată ridicată
Analiza subliniază că adevărata miză pentru Europa Centrală și de Est este trecerea de la statutul de subcontractor pentru marile economii occidentale la cel de furnizor independent, capabil să dezvolte tehnologii și produse cu marje de profit mai ridicate. Protecționismul, singur, nu poate rezolva această problemă.
Datele Eurofound ar indica puține dovezi că tensiunile geopolitice au provocat până acum o relocare masivă a activităților companiilor occidentale către Europa de Est.
În același timp însă, destrămarea bazei industriale europene ar reprezenta un scenariu mult mai periculos pentru economii precum România.
Pentru statele est-europene devine astfel esențial ca noile investiții să aducă tehnologie, calificare și transfer real de cunoștințe, și nu doar fabrici de asamblare dependente de costuri salariale reduse.
Regiunea se află într-un moment de tranziție, avantajul forței de muncă ieftine se reduce, industria germană traversează dificultăți, iar China pune o presiune tot mai mare asupra producției europene.
Pentru România, unde industria auto are o pondere de aproximativ 15% în valoarea adăugată manufacturieră, transformarea este cu atât mai importantă.
Modelul care a susținut o bună parte din convergența economică a ultimelor decenii nu dispare neapărat, concluzionează analiza, dar va trebui reinventat: de la producție ieftină și subcontractare către tehnologie, productivitate și produse cu valoare adăugată mai mare.
Comentarii (0)
Articole similare
 Economic
Florin Cîțu critică politica monetară a ui Mugur isărescu: "Euro ar fi putut să fie sub 3 lei dacă BNR nu intervenea"
 Economic
Tokyo, disensiuni cu Washingtonul în urma arestării unui puşcaş marin acuzat de crimă şi jaf în Japonia / Militarul e reținut la baza americană Futenma din Okinawa
 Economic
Două intervenţii Salvamont pe traseul Jepii Mici: un turist accidentat, evacuat cu elicopterul
 Economic